
Quelle banque choisir pour un prêt voiture en 2026 ? Pour un financement de 12 000 € sur 48 mois, un relevé daté d’octobre attribue à Hello bank! un TAEG de 4,60 %. Cofidis annonce 5,50 % pour 14 000 à 15 000 € sur 60 mois, tandis que Sofinco affiche une promotion à 5,50 % pour 20 000 € sur 37 à 48 mois. BoursoBank mérite également d’être examinée pour certains projets de véhicules électriques grâce à une réduction conditionnelle de son taux débiteur.
Ces offres portent toutefois sur des montants, durées et conditions d’accès différents. Aucune banque ne peut donc être désignée comme la meilleure pour tous les achats automobiles à partir de ces exemples. Pour sélectionner un financement, il faut comparer des propositions correspondant au même projet, puis examiner leur TAEG, leur coût total et les protections du contrat.
Quelles banques et offres de crédit auto comparer en 2026 ?
Les banques traditionnelles, les banques en ligne et les organismes de crédit proposent des financements automobiles dont les caractéristiques varient selon le projet. Voici quatre établissements pour lesquels des informations commerciales datées ont été recensées en octobre 2026. Ce tableau présente des exemples d’offres, et non un classement des taux les plus bas du marché.
| Établissement | Montant et durée | TAEG annoncé | Conditions et période |
|---|---|---|---|
| Hello bank! | 12 000 € sur 48 mois | 4,60 % selon un relevé secondaire | Offre rapportée par Taux.com le 23 octobre 2026, annoncée du 22 octobre au 3 décembre. Réservée aux clients éligibles ; taux non reconfirmé directement sur la page officielle consultée. |
| BoursoBank | Exemple de prêt personnel de 10 000 € sur 48 mois | Non retenu comme taux comparable | Conditions au 26 octobre 2026 ; compte BoursoBank nécessaire. Réduction spécifique possible pour certains projets électriques. |
| Cofidis | 14 000 à 15 000 € sur 60 mois | 5,50 % fixe | Promotion annoncée jusqu’au 3 janvier 2027, sous réserve des conditions applicables et d’acceptation. |
| Sofinco | 20 000 € sur 37 à 48 mois | 5,50 % fixe | Promotion annoncée jusqu’au 29 octobre 2026 ; conditions et acceptation à vérifier. |
Les taux Cofidis et Sofinco sont issus des offres promotionnelles présentées sur leurs pages officielles de crédit auto et de prêt personnel. L’exemple Hello bank! provient du relevé Taux.com du 23 octobre 2026 : il indique un montant total dû de 13 137,35 € hors assurance facultative pour le projet mentionné, mais sa confirmation directe auprès du prêteur reste nécessaire.
Quel établissement examiner selon votre projet ? Si vous recherchez précisément 12 000 € sur 48 mois et êtes client Hello bank!, son exemple constitue un point de comparaison intéressant, sans démontrer qu’il est le moins cher. Pour un besoin de 14 000 à 15 000 € sur cinq ans, l’offre Cofidis correspond davantage aux paramètres du financement. Pour 20 000 € sur 37 à 48 mois, la promotion Sofinco mérite d’être simulée avant son échéance. Ces correspondances ne prouvent aucune supériorité financière sur les autres prêteurs.
Pour une voiture électrique, BoursoBank annonce une réduction de 1,20 point du taux débiteur fixe pour certains projets éligibles. Selon ses conditions de prêt personnel et son aide consacrée au prêt écoresponsable, le justificatif doit être transmis dans les deux mois. La réduction s’applique après validation, sur les échéances restantes, sans effet rétroactif sur celles déjà prélevées. Elle ne signifie pas que le TAEG diminue automatiquement de 1,20 point ni que BoursoBank propose nécessairement le financement le moins coûteux.
Le choix dépend donc de la correspondance entre une offre et votre besoin réel, mais aussi des montants totaux à rembourser. Les publicités ne remplacent pas les propositions personnalisées.
Comment comparer le coût réel de deux prêts voiture ?
Pour départager deux financements, le taux annuel effectif global (TAEG) constitue un indicateur essentiel. Il comprend les intérêts et les frais devant légalement entrer dans son calcul. Le taux débiteur seul ne permet pas d’apprécier intégralement le coût d’un prêt. Les assurances facultatives doivent être examinées séparément lorsqu’elles ne sont pas comprises dans le TAEG.
La comparaison devient pertinente lorsque les organismes proposent le même capital et la même durée. Un crédit de 12 000 € sur 48 mois ne peut pas être classé directement face à un crédit de 20 000 € sur une autre durée à partir de leurs seuls taux publicitaires.
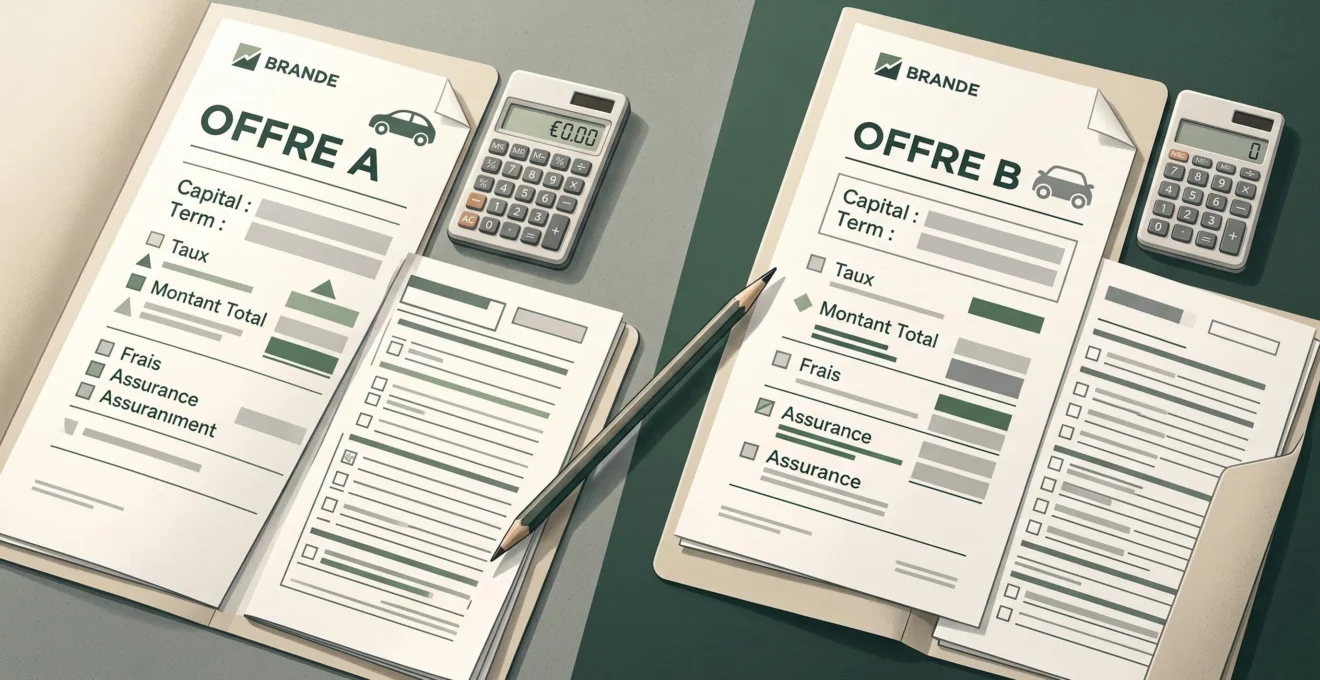
Pour effectuer une comparaison exploitable, suivez ces étapes :
- Fixez le même montant emprunté et la même durée. Demandez à chaque établissement une proposition portant sur ces paramètres, avec le même projet automobile.
- Examinez les fiches d’information précontractuelle. Relevez le TAEG, les mensualités et le montant total dû. Ces indications permettent d’identifier les différences de coût.
- Contrôlez les frais et l’assurance. Distinguez les sommes déjà incluses dans le coût annoncé des garanties facultatives susceptibles de modifier le budget.
- Vérifiez les conditions d’accès. Une proposition peu coûteuse n’est utile que si vous remplissez ses conditions et si les mensualités sont compatibles avec votre capacité de remboursement.
Les informations officielles sur le prêt personnel détaillent notamment les renseignements précontractuels que le prêteur doit communiquer.
Si deux propositions présentent le même capital, la même durée et des frais comparables, vous pouvez examiner laquelle affiche le coût total le plus faible, puis apprécier les conditions du contrat. Si une assurance, des frais ou une condition restent inconnus, demandez une proposition écrite complète avant de conclure. Une donnée manquante n’est ni un coût nul ni un désavantage démontré.
Crédit affecté ou prêt personnel : lequel choisir ?
Le taux n’est pas l’unique critère : le type de contrat peut modifier la protection de l’acheteur.
Le crédit affecté finance un achat déterminé, par exemple une voiture précisément identifiée. Le financement est juridiquement lié à la vente : si le crédit affecté est refusé, la vente qui en dépend est annulée dans les conditions prévues par la réglementation française. Cette caractéristique peut être déterminante lorsque l’achat dépend entièrement de l’obtention du prêt.
Le prêt personnel permet d’utiliser les fonds plus librement, notamment pour acheter un véhicule. En revanche, le contrat de prêt n’est pas automatiquement lié à la vente de la même manière qu’un crédit affecté. Il faut donc vérifier précisément l’engagement pris auprès du vendeur et du prêteur.
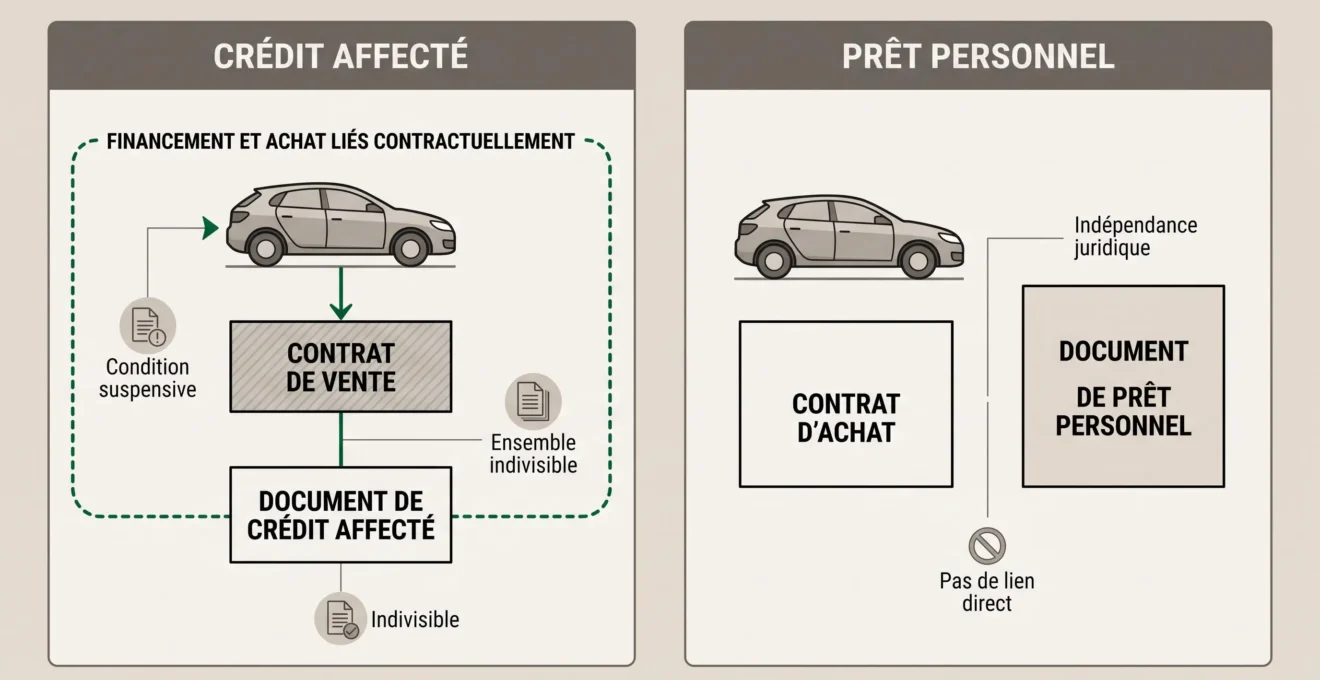
Avant de signer, consultez les règles du crédit affecté et vérifiez si la fiche précontractuelle désigne effectivement l’achat financé. Si la qualification du contrat n’est pas claire, demandez une confirmation écrite plutôt que de supposer l’existence d’une protection.
Un autre contrôle concerne le taux d’usure, plafond légal que le TAEG applicable ne doit pas dépasser. D’après la Banque de France, au quatrième trimestre 2026, ce plafond est de 8,56 % pour la catégorie des prêts de trésorerie aux ménages de plus de 6 000 €. Ce chiffre ne s’applique pas indistinctement à toutes les catégories de crédit. Consultez les taux d’usure du quatrième trimestre 2026 pour vérifier la tranche correspondant à votre financement. Il s’agit d’un plafond légal, pas d’un taux de référence à rechercher auprès des banques.
Quelles conditions vérifier avant de demander un prêt auto ?
Même lorsqu’un taux est publié, son obtention dépend des conditions de l’établissement et de l’étude de solvabilité. Le prêteur examine notamment la capacité de l’emprunteur à rembourser ses mensualités. Certaines offres exigent également d’être déjà client ou de détenir un compte bancaire auprès de l’enseigne.
Avant de déposer une demande, contrôlez les éléments suivants :
- Les conditions commerciales : compte bancaire requis, clientèle concernée, montant finançable, durée disponible et validité de la promotion.
- Les justificatifs personnels : pièce d’identité et justificatif de domicile, selon la liste communiquée par le prêteur.
- Les informations financières : revenus, charges régulières et autres engagements permettant d’évaluer votre capacité de remboursement.
- La nature du crédit : prêt personnel ou crédit affecté, avec ses effets respectifs.
- La proposition écrite : TAEG, mensualités, montant total dû, frais et assurance éventuelle.
Lorsque le dossier est établi à deux, il faut également préciser les personnes qui empruntent et les engagements associés. Le guide consacré à prendre un crédit auto en couple permet d’approfondir ce cas particulier.
Si vous remplissez les critères commerciaux et réunissez les pièces demandées, votre dossier peut être étudié, mais cela ne garantit pas son acceptation. Si une condition d’accès est incompatible avec votre situation, examinez une autre offre. Si les justificatifs ou frais restent imprécis, demandez-en la confirmation avant de vous engager.
Pour choisir votre prêt voiture en 2026, commencez par définir le montant et la durée du financement, puis demandez plusieurs propositions portant sur ce même projet. Comparez leur coût total et leurs conditions contractuelles : c’est cette comparaison concrète, plutôt qu’un palmarès établi à partir de promotions différentes, qui permettra d’identifier le financement adapté à votre achat.